11月12日下午,财务处在行政办公楼北三楼会议室开展税务专题培训,财务处全体职工参加,会议由财务处处长张伟萍主持。
本次培训由税务局线上开展《境内单位代扣代缴自然人增值税常见业务办理》专题培训,聚焦自然人代开发票税款缴纳、代扣代缴及系统实操等问题研讨,厘清权责边界、疏通业务堵点。会议明确,一是平台仅代办开票申报,增值税由自然人自行缴纳,与劳务报酬个税代扣代缴不同;二是发票已完税的,企业不再代扣增值税,自然人自行完税的,扣缴单位次月零申报,未自行开票的,由扣缴方推送开票,执行先缴款后申报。三是线上代开可先开票后缴税,欠税责任归属自然人,线下代开需当场缴税;四是金额、次数超限触发预警的,需大厅办理;五是集中申报有代缴、自缴两种模式,方案待系统上线确定,开票受阻可采取先开票后发放方式。
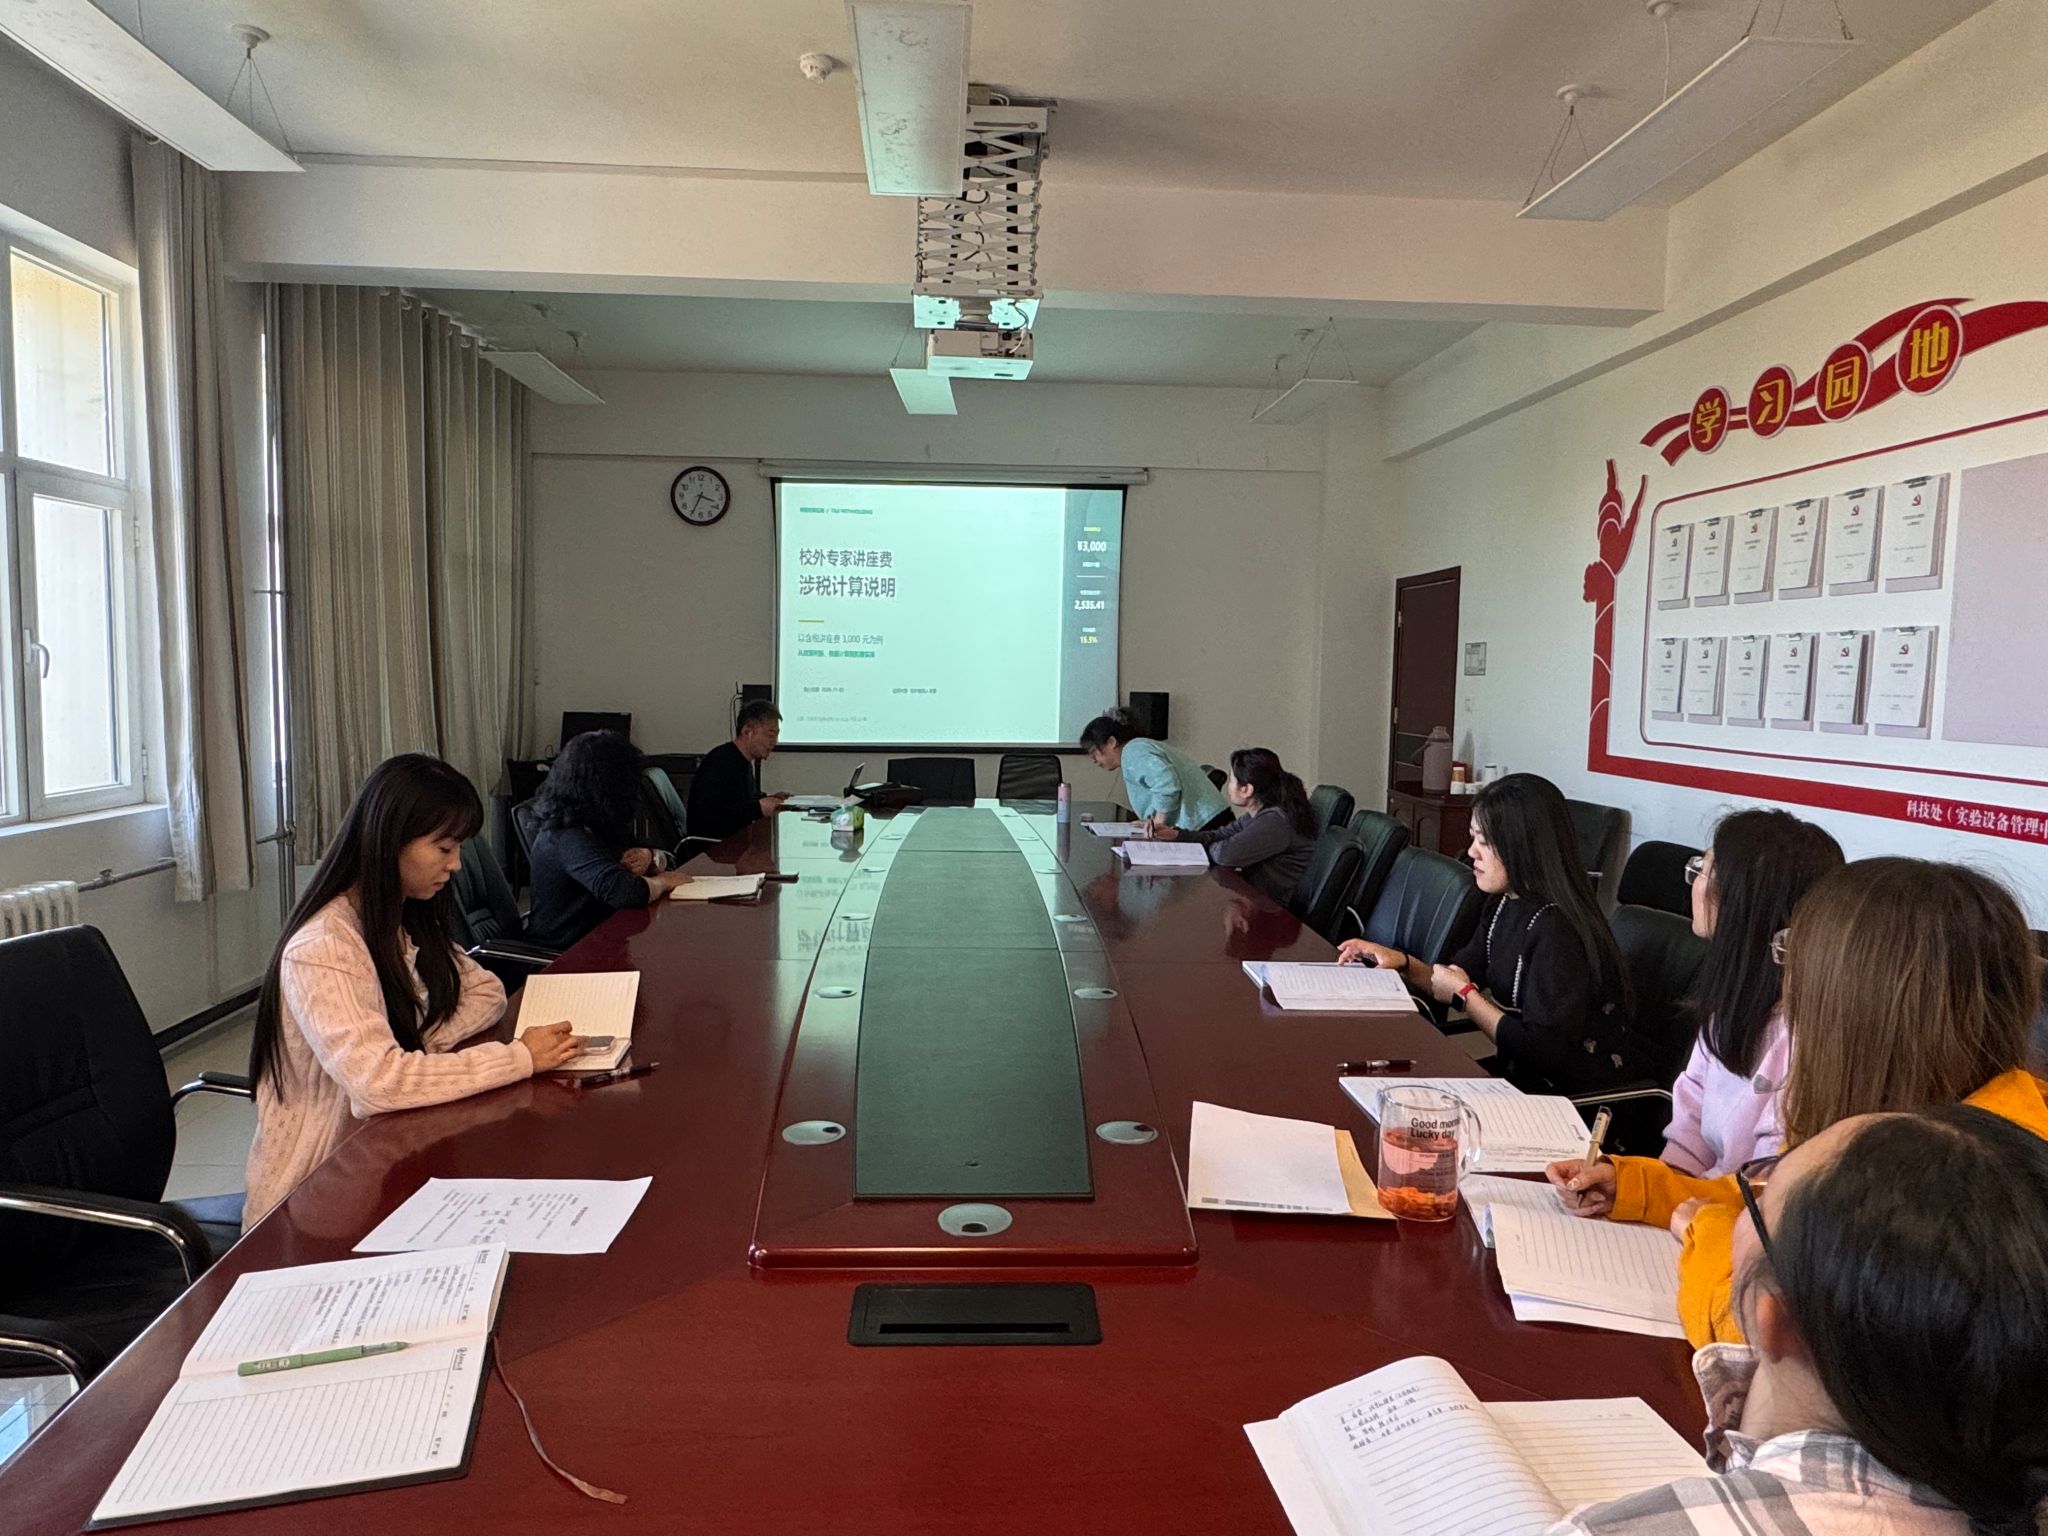
财务处张绍雄老师依据最新政策,开展《校外专家讲座费涉税计算说明》专题讲座,根据财政部、税务总局发布《境内单位代扣代缴自然人增值税管理办法》(2026年第28号公告),该政策自11月1日起施行,高校支付校外自然人专家七类应税款项,需代扣增值税、附加税费及劳务报酬个税,讲座费适用文化或教育服务税目。自然人按次起征点为不含税销售额1000元,超出部分按1%优惠征收率计税。业务办理要提前识别、测算税额、告知专家实发金额,按期申报缴款,留存身份、合同、支付、计税资料,保证四流一致。应扣未扣、逾期申报将依法追责,如自然人拒绝代扣,须及时向税务机关报备。
通过本次代开发票业务、专家讲座费涉税相关业务学习,进一步夯实财务涉税业务能力,强化了合规风险意识。在后续工作中,将立足岗位,严谨细致做好自然人代开发票、税费测算、资料归档等工作,主动厘清业务权责、规范申报流程,直面业务堵点难点,坚持依规办事、防范涉税风险,把学习成果转化为履职实效,以严谨务实的作风做好经费管理服务,为学校财务工作高质量开展做好保障。
(文字:张婉莹;图片:吕欣怡)